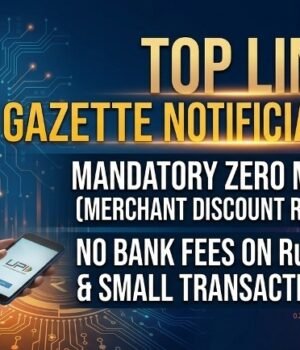
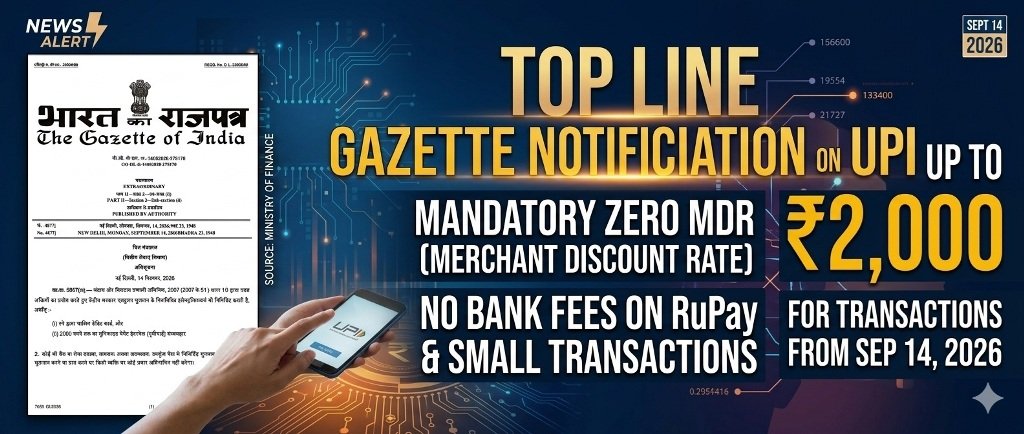
नई दिल्ली। भारत सरकार के वित्त मंत्रालय द्वारा 14 सितंबर 2026 को जारी किए गए एक नए गजट नोटिफिकेशन (राजपत्र) ने देश के डिजिटल भुगतान परिदृश्य में एक नई बहस छेड़ दी है। सरकार ने पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट, 2007 की धारा 10A के तहत जारी इस राजपत्र में स्पष्ट किया है कि RuPay डेबिट कार्ड और ₹2,000 तक के UPI ट्रांजेक्शन पर कोई भी प्रत्यक्ष या अप्रत्यक्ष शुल्क नहीं लगाया जा सकता है। हालांकि, इस नोटिफिकेशन में ₹2,000 से अधिक के ट्रांजेक्शन को लेकर बरती गई चुप्पी ने आम उपभोक्ताओं, व्यापारियों और राजनीतिक गलियारों में खलबली मचा दी है। लोगों के मन में सबसे बड़ा सवाल यह है कि क्या अब मुफ्त यूपीआई का सफर खत्म होने जा रहा है?
आम उपभोक्ताओं के मन में उठ रहे सवाल: क्या जेब पर पड़ेगा सीधा असर?
राजपत्र के सामने आते ही सोशल मीडिया से लेकर बाजारों तक यह आशंका फैल गई कि ₹2,000 से ऊपर की हर खरीदारी पर अतिरिक्त पैसे देने होंगे।
उपयोगकर्ताओं के मन में चल रहे मुख्य संशय इस प्रकार हैं:
- क्या दोस्तों या परिवार को ₹2,000 से अधिक भेजने पर भी टैक्स कटेगा?
- अगर दुकान पर ₹2,500 का सामान खरीदा, तो कितना अतिरिक्त भुगतान करना होगा?
- क्या यह नियम केवल मर्चेंट (दुकानदारों) के लिए है या आम जनता के लिए भी?
असर क्या होने वाला है? सीधे शब्दों में समझें तो आम ग्राहकों के लिए सामान्य लेन-देन पर कोई तात्कालिक अतिरिक्त वित्तीय बोझ नहीं पड़ेगा। सरकार ने साफ किया है कि यदि भविष्य में ₹2,000 से ऊपर कोई चार्ज (MDR) तय भी होता है, तो उसे मर्चेंट (व्यापारी) को भुगतना होगा, न कि ग्राहक को। हालांकि, डर इस बात का है कि छोटे या मध्यम स्तर के व्यापारी इस चार्ज की वसूली के लिए उत्पादों की कीमतें बढ़ा सकते हैं, जिसका अप्रत्यक्ष असर ग्राहकों की जेब पर ही पड़ेगा।
पहले सब कुछ फ्री था, तो अब ₹2,000 की लिमिट की बात क्यों?
अब तक भारत में किसी भी राशि के UPI ट्रांजेक्शन पर कोई चार्ज नहीं लगता था (Zero MDR पॉलिसी लागू थी)। तो फिर अचानक इस सीमा को तय करने की जरूरत क्यों पड़ी?
संसद के मानसून सत्र में पारित Taxation and Other Laws (Amendment) Bill, 2026 ने कानून में बदलाव कर सरकार को यह अधिकार दिया है कि वह डिजिटल पेमेंट्स पर जरूरत पड़ने पर रेगुलेटेड शुल्क तय कर सके। पूर्व की व्यवस्था में बैंकों और पेमेंट गेटवे कंपनियों को यूपीआई नेटवर्क बनाए रखने और सुरक्षा बुनियादी ढांचे को मजबूत करने के लिए अपनी जेब से खर्च करना पड़ रहा था, जिसकी भरपाई के लिए सरकार सालाना सब्सिडी देती थी। नई लिमिट लाकर सरकार ने वित्तीय नेटवर्क को आर्थिक रूप से आत्मनिर्भर और टिकाऊ (Sustainable) बनाने के लिए एक कानूनी ढांचा (Enabling Provision) तैयार किया है, ताकि बड़े व्यावसायिक भुगतानों से राजस्व कमाया जा सके।
किस तरह के ट्रांजेक्शन पर पड़ेगा असर और किस पर नहीं?
भ्रम को दूर करने के लिए ट्रांजेक्शन की श्रेणियों को स्पष्ट समझना जरूरी है:
इन ट्रांजेक्शन पर कोई असर नहीं पड़ेगा (पूरी तरह मुफ्त):
- P2P (पर्सन-टू-पर्सन) ट्रांसफर: आप अपने किसी मित्र, रिश्तेदार या किसी भी निजी खाते में कितनी भी राशि (जैसे ₹5,000 या ₹50,000) ट्रांसफर करें, वह पूरी तरह मुफ्त रहेगा।
- ₹2,000 तक के मर्चेंट पेमेंट्स: चाय की दुकान, किराना स्टोर या पेट्रोल पंप पर ₹2,000 तक का कोई भी डिजिटल भुगतान हमेशा की तरह शून्य शुल्क पर होगा।
- RuPay डेबिट कार्ड: इसके जरिए होने वाले सभी ट्रांजेक्शन ₹2,000 तक सुरक्षित श्रेणी में रखे गए हैं।
इन ट्रांजेक्शन पर पड़ सकता है असर:
- P2M (पर्सन-टू-मर्चेंट) ₹2,000 से ऊपर: यदि आप किसी बड़े शोरूम, इलेक्ट्रॉनिक्स स्टोर या ऑनलाइन ई-कॉमर्स वेबसाइट पर ₹2,000 से अधिक का भुगतान करते हैं, तो उस ट्रांजेक्शन पर मर्चेंट को एक निश्चित प्रतिशत मर्चेंट डिस्काउंट रेट (MDR) देना पड़ सकता है।
- वॉलेट और प्रीपेड पेमेंट्स (PPI): अगर आप पेटीएम, फोनपे या अमेज़न वॉलेट जैसी सेवाओं का उपयोग कर मर्चेंट क्यूआर कोड पर ₹2,000 से अधिक ट्रांसफर करते हैं, तो उन पर पहले से लागू नियमों के तहत इंटरचेंज फीस (जैसे 1.1%) का दायरा और कड़ा हो सकता है।
विपक्ष का तीखा हमला: ‘यूएस प्रेशर’ और ट्रंप के तुष्टीकरण का आरोप
इस राजपत्र के जारी होते ही देश की मुख्य विपक्षी पार्टियों ने सरकार को आड़े हाथों लिया है। कांग्रेस और अन्य विपक्षी नेताओं का आरोप है कि सरकार देश के करोड़ों नागरिकों के भरोसे के साथ खिलवाड़ कर रही है और चोरी-छिपे यूपीआई पर टैक्स लगाने का बैकडोर रास्ता तैयार कर रही है।
लोकसभा में विपक्ष के नेता राहुल गांधी ने कहा कि मोदी सरकार ने चुपचाप यूपीआई पर शुल्क लगाने का दरवाजा खोल दिया है। उन्होंने कहा कि 2000 रुपये से ऊपर के मर्चेंट ट्रांजेक्शन पर एमडीआर लग सकता है। ये ट्रांजेक्शन वॉल्यूम में सिर्फ 5 प्रतिशत हैं लेकिन वैल्यू में करीब 65 प्रतिशत। सरकार कहती है उपभोक्ता से नहीं लगेगा, लेकिन दुकानदार पर लगेगा तो कीमतों में जुड़कर अंततः उपभोक्ता की जेब से ही निकलेगा। राहुल गांधी ने आरोप लगाया कि अमेरिकी पेमेंट कंपनियां लंबे समय से भारत की जीरो-एमडीआर नीति का विरोध कर रही थीं और यह बदलाव उसी दबाव में हुआ। उन्होंने इसे अमेरिकी व्यापार सौदे की तरह “समझौते में फंसी” सरकार का समर्पण बताया।
कांग्रेस अध्यक्ष मल्लिकार्जुन खड़गे ने इसे “डिजिटल पेमेंट्स टैक्स” करार दिया। जयराम रमेश ने पूछा कि क्या यह अमेरिकी कंपनियों को खुश करने और ट्रंप प्रशासन को संतुष्ट करने के लिए किया जा रहा है। उन्होंने चेताया कि भविष्य में सीमा बदली जा सकती है और पी2पी पर भी शुल्क लग सकता है।
विपक्षी नेताओं का तर्क है कि भारत का स्वदेशी और मुफ्त यूपीआई मॉडल वैश्विक वीजा (Visa) और मास्टरकार्ड (Mastercard) जैसी अमेरिकी दिग्गज कंपनियों के एकाधिकार को भारी नुकसान पहुंचा रहा था। विपक्ष ने आरोप लगाया कि अमेरिकी प्रशासन और वहां की फिनटेक लॉबी लगातार भारत सरकार पर इस डिजिटल पेमेंट मार्केट को अमेरिकी कंपनियों के लिए खोलने और इसे चार्ज-आधारित बनाने का दबाव डाल रही थी। कांग्रेस ने सवाल उठाया कि क्या यह कदम अमेरिकी फिनटेक कंपनियों को ‘संतुष्ट’ करने के इरादे से उठाया गया है।
आरोपों पर सरकार का पलटवार और स्पष्टीकरण
वित्त मंत्रालय और सरकार के शीर्ष अधिकारियों ने विपक्ष के इन आरोपों को सिरे से खारिज करते हुए इसे केवल ‘भ्रम फैलाने की राजनीति’ करार दिया है।
सरकार ने स्पष्ट किया है कि:
- कोई अमेरिकी दबाव नहीं है: भारत का डिजिटल पब्लिक इन्फ्रास्ट्रक्चर (DPI) पूरी तरह संप्रभु है और यह कदम पूरी तरह से घरेलू वित्तीय पारिस्थितिकी तंत्र को मजबूत करने के लिए उठाया गया है।
- उपभोक्ता पूरी तरह सुरक्षित हैं: यह नोटिफिकेशन किसी नए टैक्स की घोषणा नहीं है, बल्कि यह आम जनता और छोटे व्यापारियों के लिए सुरक्षा गारंटी है कि उनसे ₹2,000 तक के किसी भी भुगतान पर कोई बैंक या सिस्टम प्रदाता ₹1 भी नहीं वसूल सकता।
- Ball is in NPCI’s Court: ₹2,000 से ऊपर के मर्चेंट पेमेंट्स पर कितना शुल्क लगेगा या नहीं लगेगा, इसका अंतिम निर्णय सरकार नहीं, बल्कि भारतीय राष्ट्रीय भुगतान निगम (NPCI) की ‘यूपीआई एंड सर्विसेज स्टीयरिंग कमेटी’ बाजार के हितों को ध्यान में रखकर करेगी।
आर्थिक विश्लेषकों की प्रतिक्रिया
आर्थिक विशेषज्ञों और फिनटेक विश्लेषकों का मानना है कि यह कदम लंबे समय से प्रतीक्षित था। विशेषज्ञों का कहना है कि डिजिटल भुगतान को हमेशा के लिए मुफ्त नहीं रखा जा सकता था, क्योंकि बैंकों को सर्वर, साइबर सुरक्षा और तकनीकी विकास पर भारी निवेश करना पड़ता है। ₹2,000 की सीमा तय करना एक संतुलित दृष्टिकोण है, क्योंकि भारत में लगभग 80-85% यूपीआई ट्रांजेक्शन ₹2,000 से कम मूल्य के होते हैं। इस प्रकार, आम जनता पर इसका कोई नकारात्मक प्रभाव नहीं पड़ेगा, जबकि बड़े कॉर्पोरेट ट्रांजेक्शन से वित्तीय कंपनियों को कमाई का एक जरिया (Revenue Stream) मिलेगा। बर्नस्टीन जैसी फर्मों के अनुमान के मुताबिक अगर 0.3-0.4 प्रतिशत एमडीआर चुनिंदा उच्च-मूल्य ट्रांजेक्शन पर लगता है तो भविष्य में हजारों करोड़ का रेवेन्यू पूल बन सकता है, जिसमें बैंकों और पेमेंट ऐप्स को हिस्सा मिलेगा। इससे इंफ्रास्ट्रक्चर मजबूत होगा। विशेषज्ञ कहते हैं कि छोटे मर्चेंट्स और उपभोक्ताओं पर न्यूनतम असर पड़ेगा। कुछ का मानना है कि बड़े प्लेटफॉर्म्स को फायदा हो सकता है, लेकिन कुल मिलाकर डिजिटल इकोसिस्टम को लंबे समय तक चलाने के लिए यह जरूरी है।
आगे की राह: सरकार और NPCI को अब एक बेहद पारदर्शी और विवेकपूर्ण नीति अपनानी होगी। भविष्य में यदि ₹2,000 से ऊपर मर्चेंट चार्ज लगाया भी जाता है, तो उसकी दर बेहद मामूली (जैसे 0.3% से 0.5%) रखी जानी चाहिए। इसके साथ ही, यह भी सुनिश्चित करना होगा कि बड़े दुकानदार इस चार्ज का बोझ छुपाकर उपभोक्ताओं पर न डालें, ताकि कैशलेस इकोनॉमी की ओर बढ़ते भारत के कदम पीछे न खींच जाएं।
अभी कोई एमडीआर लागू नहीं हुआ है। एनपीसीआई की अगुवाई वाली यूपीआई एंड सर्विसेज स्टीयरिंग कमिटी दर और श्रेणियां तय करेगी। उम्मीद है कि केवल बड़े मर्चेंट्स के उच्च-मूल्य ट्रांजेक्शन पर नाममात्र शुल्क लगेगा। उपभोक्ताओं और छोटे व्यवसायों के लिए यूपीआई फ्री रहेगा। सरकार बार-बार दोहरा रही है कि डिजिटल भुगतान को बढ़ावा देने की नीति जारी रहेगी।